
Менеджер завода металлоконструкций приносит собственнику письмо из отдела закупок главного заказчика: со следующего квартала все поставки будут разыгрывать через тендер. Заказчик пока никуда не уходит, но теперь завод может проиграть тендер другому поставщику и потерять его заказы. Собственник спрашивает бухгалтера, сколько компания продержится в таком случае. Бухгалтер делит деньги на счетах на постоянные расходы и называет срок в несколько недель.
Собственник не понимает, верить ли этому ответу, потому что завод работает с прибылью и по отчётности у него всё благополучно. До тендера надо решить, что делать с расходами и сколько денег откладывать, поэтому он звонит мне. Первым делом я прошу бухгалтера выгрузить из 1С выручку за год по заказчикам и вижу, что на этого клиента приходится 45% продаж.
Анализ финансовой устойчивости обычно сводят к коэффициентам из баланса, но на вопрос собственника они не отвечают. Поэтому в таких случаях я считаю, что будет с деньгами, если уйдёт крупнейший заказчик. В статье четыре шага этого расчёта на примере того же завода. Первую прикидку вы можете сделать сами за вечер: на выходе у вас будет срок в месяцах и размер запаса, который стоит собирать уже сейчас.
Что такое анализ финансовой устойчивости предприятия простыми словами
Анализ финансовой устойчивости предприятия — это проверка того, сможет ли компания платить по обязательствам и продолжать работу, когда условия ухудшатся. Обычно смотрят в баланс: сколько в компании своих средств, сколько чужих и хватит ли оборотных средств на ближайшие долги.
Собственнику этого мало, поэтому я добавляю стресс-тест. Стресс-тест — это расчёт, который показывает, что станет с деньгами в конкретной плохой ситуации. Для завода такая ситуация уже названа: он может проиграть тендер другому поставщику и остаться без почти половины выручки.
Исходные данные завода, все суммы без НДС:
- выручка 20 млн ₽ в месяц;
- переменные расходы, то есть металл, сдельная оплата и доставка, 65 %;
- маржа 35 %, или 7 млн ₽;
- постоянные расходы 6 млн ₽ в месяц, налоги упрощённо входят сюда;
- прибыль 7 − 6 = 1 млн ₽ в месяц;
- деньги на счетах 4,2 млн ₽.
Компания прибыльная и выглядит спокойно. Показатели из отчётности это подтвердят, и в этом вся сложность.
Почему хорошие коэффициенты не показывают, что будет после ухода заказчика
Коэффициенты описывают, как компания устроена сегодня, и не знают, от кого зависят её поступления. Собственный капитал завода составляет 62 млн ₽, активы 100 млн ₽. Коэффициент автономии, то есть доля своих средств в активах, равен 62 ÷ 100 = 0,62. По учебнику это благополучно. Только эти средства вложены в цех, станки, металл на складе и долги заказчиков. Зарплату станком не заплатишь.
Ответ бухгалтера устроен проще. Постоянные расходы в неделю: 6 млн ₽ ÷ 30 × 7 = 1,4 млн ₽. Денег хватит на 4,2 ÷ 1,4 = 3 недели. Расчёт верный, но он отвечает на другой вопрос: что будет, если завтра остановятся все поступления. Остальные заказчики при этом продолжат платить. Получается, что коэффициент успокаивает, три недели пугают, а настоящего срока пока нет.
Обычную проверку показателей стресс-тест не заменяет: полный набор я описал в статье о финансовой диагностике бизнеса. Он отвечает на один узкий вопрос, и начинается ответ с доли заказчика.
Шаг 1. Как узнать, какая доля выручки зависит от одного заказчика
Выгрузите из 1С выручку без НДС за 12 месяцев по заказчикам и разделите продажи крупнейшего на общую сумму. У завода за год вышло 240 млн ₽, из них 108 млн ₽ дал главный заказчик: 108 ÷ 240 = 45 %.
Перед расчётом проверьте три вещи:
- Объедините юрлица одного покупателя. В 1С это могут быть разные контрагенты, а решение о закупке принимает один отдел.
- Сравните год с последним кварталом. Если доля растёт, считайте по свежей цифре.
- Посмотрите маржу именно по этому клиенту. Я считаю по средним 35 %, но у крупного заказчика она часто ниже, и тогда потеря будет меньше.
В месяц на этого заказчика приходится 20 млн × 45 % = 9 млн ₽. Выручка без него составит 11 млн ₽. Теперь посмотрим, что этот провал делает с деньгами.
Шаг 2. Сколько денег бизнес теряет каждый месяц без крупнейшего клиента
Без крупнейшего клиента завод будет терять 2,15 млн ₽ в месяц. Теряется при этом не вся его выручка, а только маржа с неё. Маржа — это то, что остаётся от выручки после затрат, которые исчезают вместе с заказом: нет заказа, значит, нет ни металла, ни сдельной оплаты, ни доставки. Если свою цифру вы не знаете, вот подробный разбор, как посчитать маржу бизнеса.
Расчёт для завода:
- Оставшаяся выручка: 20 − 9 = 11 млн ₽.
- Маржа с неё: 11 млн × 35 % = 3,85 млн ₽.
- Постоянные расходы остаются прежними: 6 млн ₽.
- Месячный дефицит: 6 − 3,85 = 2,15 млн ₽.
Месячный дефицит — это сумма, которой не хватает на постоянные расходы после ухода заказчика. Прибыль в 1 млн ₽ превращается в убыток, и каждый месяц деньги уходят со счёта. Сколько таких месяцев выдержит завод, зависит ещё и от того, чем закончится расчёт за последнюю отгрузку.
Шаг 3. На сколько месяцев хватит денег: три сценария ухода заказчика
В лучшем случае денег хватит на 3,4 месяца, в худшем примерно на полмесяца. Срок зависит от того, как заказчик рассчитается за последнюю отгрузку. Формула простая: запас в месяцах = деньги ÷ месячный дефицит.
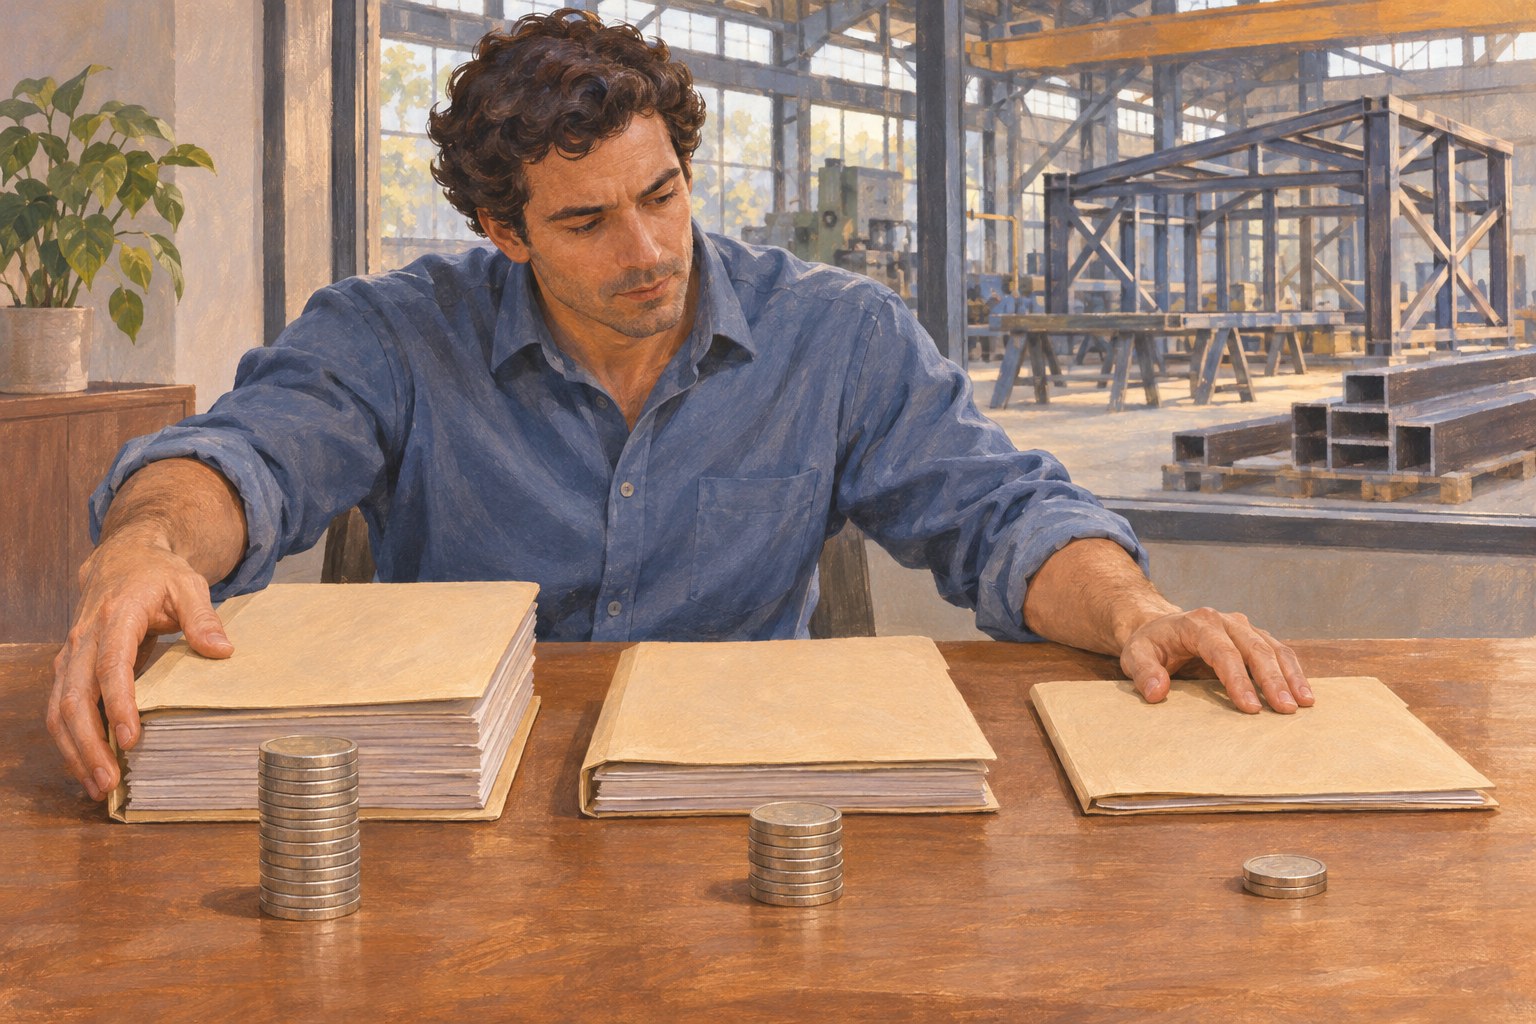
Последняя отгрузка стоит 9 млн ₽, и заказчик платит за неё с отсрочкой 30 дней. Из этих денег 9 млн × 65 % = 5,85 млн ₽ завод должен отдать за металл, сдельную оплату и доставку. Оставшиеся 3,15 млн ₽ составляют его маржу. На счетах у завода 4,2 млн ₽, а месячный дефицит из шага 2 равен 2,15 млн ₽.
| Что сделал заказчик | Деньги завода, млн ₽ | Расход за месяц, млн ₽ | Хватит, мес. |
|---|---|---|---|
| Заплатил всё | 7,35 | 2,15 | 3,4 |
| Удержал 3,15 млн ₽ по претензии | 4,2 | 2,15 | 2,0 |
| Задержал весь платёж | 4,2 | 8 | 0,5 |
В каждой строке деньги завода делятся на расход за месяц. Числа меняются в зависимости от того, что произошло с оплатой последней отгрузки:
- Заказчик заплатил всё. После оплаты затрат у завода остаётся 3,15 млн ₽, поэтому денег становится 4,2 + 3,15 = 7,35 млн ₽. Их хватит на 7,35 ÷ 2,15 ≈ 3,4 месяца.
- Заказчик удержал 3,15 млн ₽ по претензии. Оставшиеся 5,85 млн ₽ целиком уходят на затраты, поэтому на счетах остаются те же 4,2 млн ₽. Их хватит на 4,2 ÷ 2,15 ≈ 2,0 месяца.
- Заказчик задержал весь платёж. Затраты на отгрузку завод оплачивает со своих счетов, поэтому в первый месяц ему нужно 5,85 + 2,15 = 8 млн ₽. Денег у него 4,2 млн ₽, и их хватит на 4,2 ÷ 8 ≈ 0,5 месяца, то есть примерно на 16 дней.
Самая опасная строка нижняя, потому что завод платит за отгрузку, а денег от заказчика не получает. Здесь я считаю, что деньги уходят равномерно. Точный день покажет платёжный календарь: если крупный платёж придётся на начало месяца, деньги кончатся раньше.
Ни один сценарий не дотягивает до срока, за который можно заменить такого клиента. Значит, запас пора считать от этого срока.
Шаг 4. Какой запас денег нужен и как его собрать без кредита
Заводу нужно 5,7 млн ₽ запаса на полгода, его можно собрать из прибыли, и ещё 5,85 млн ₽ на случай задержки последнего платежа. Срок замены заказчика мы с собственником оцениваем в 6 месяцев. Без плана запас на этот срок составит 2,15 × 6 = 12,9 млн ₽. Собрать недостающие 12,9 − 4,2 = 8,7 млн ₽ при 500 000 ₽ в месяц можно больше чем за 17 месяцев, а это слишком долго.
Поэтому я сначала снижаю дефицит. Заранее подготовленный план убирает 1,2 млн ₽ постоянных расходов в месяц начиная с первого месяца:
- премии: 500 000 ₽;
- подрядчики и внешние услуги: 300 000 ₽;
- аренда и техника: 400 000 ₽.
Сокращение штата в запас не закладываю. Работников предупреждают не менее чем за два месяца (ст. 180 ТК РФ), возможны выплаты, поэтому сразу денег такая мера не даст. Порядок перед решением сверьте с действующей редакцией вместе с кадровиком или юристом.
| Показатель | Без плана, млн ₽ | С планом, млн ₽ |
|---|---|---|
| Дефицит в месяц | 2,15 | 0,95 |
| Запас на 6 месяцев | 12,9 | 5,7 |
| С резервом на задержку последнего платежа | 18,75 | 11,55 |
Нижняя строка складывается из запаса и затрат на последнюю отгрузку: 12,9 + 5,85 = 18,75 млн ₽ без плана и 5,7 + 5,85 = 11,55 млн ₽ с планом. Дефицит с планом равен 2,15 − 1,2 = 0,95 млн ₽, запас на полгода 0,95 × 6 = 5,7 млн ₽.
Часть без кредита собирается так. На счетах уже 4,2 млн ₽, не хватает 5,7 − 4,2 = 1,5 млн ₽. Если откладывать 500 000 ₽ в месяц из прибыли, это 3 месяца. Условие одно: прибыль должна действительно оставаться на счетах, поэтому сверьте её с дивидендами и платежами по кредитам.
На 5,85 млн ₽ из прибыли быстро не накопить, их закрывает заранее согласованная кредитная линия на 6 млн ₽. Покрытие составит 5,7 + 6 = 11,7 млн ₽ при потребности 11,55 млн ₽. Проценты и комиссию в этот расчёт я не включаю, их назовёт банк. В договоре прочитайте, при каких условиях банк может закрыть лимит. Если разрыв уже виден в календаре платежей, начните с шагов, которые помогают закрыть кассовый разрыв без кредита.
Этапы анализа финансовой устойчивости организации: как повторить расчёт в Excel за вечер
Весь расчёт помещается на одном листе Excel: семь ячеек с вашими данными и восемь формул. Этапы такие: собрать цифры, внести их, протянуть формулы, поменять допущения.
Цифры возьмите из 1С и выписки. В скобках значения завода, суммы в миллионах рублей:
- B1: выручка в месяц (20);
- B2: доля крупнейшего заказчика (45 %);
- B3: маржа (35 %);
- B4: постоянные расходы в месяц (6);
- B5: деньги на счетах (4,2);
- B6: срок замены заказчика в месяцах (6);
- B7: снижение расходов по плану (1,2).
Формулы ниже считают всё остальное:
- B8, выручка заказчика: =B1*B2 (9).
- B9, месячный дефицит: =B4-(B1-B8)*B3 (2,15).
- B10, затраты на последнюю отгрузку: =B8*(1-B3) (5,85).
- B11, месяцев, если заказчик заплатил всё: =(B5+B8-B10)/B9 (3,4).
- B12, месяцев при удержании по претензии в размере маржи с отгрузки: =B5/B9 (2,0).
- B13, месяцев при задержке всего платежа и равномерном расходе в первый месяц: =ЕСЛИ(B5<B10+B9;B5/(B10+B9);(B5-B10)/B9) (0,5). Умножьте точное значение на 30, и получите дни: около 16.
- B14, запас с планом: =(B9-B7)*B6 (5,7).
- B15, запас с резервом на задержку: =B14+B10 (11,55).
Когда лист готов, поменяйте допущения: подставьте долю второго заказчика, уменьшите маржу, увеличьте срок замены. За пару минут видно, какая цифра двигает результат сильнее всего. Такой лист полезно открывать не только в тревожный день.
Какие пороги говорят, что стресс-тест пора делать чаще
Если ни один порог не сработал, пересчёта раз в полгода обычно хватает. Если сработал хотя бы один, я пересчитываю каждый месяц. Это мои рабочие ориентиры, в учебниках таких норм нет:
- один заказчик даёт больше 30 % выручки;
- срок оплаты у крупного заказчика вырос больше чем на 10 дней;
- маржа упала на 3 процентных пункта и больше;
- на счетах меньше месячных постоянных расходов: у завода 4,2 млн ₽ при 6 млн ₽;
- заказчик меняет порядок закупок, как в письме про тендер.
Маржа здесь особенно коварна. Допустим, она упала с 35 % до 32 %. Тогда с оставшейся выручки завод получит 11 млн × 32 % = 3,52 млн ₽, дефицит вырастет до 6 − 3,52 = 2,48 млн ₽, а срок во втором сценарии сократится с 2,0 до 4,2 ÷ 2,48 ≈ 1,7 месяца. На тендере снижать цену придётся почти наверняка, так что эту проверку я бы сделал раньше остальных.
Собственник завода идёт на тендер спокойно. Мы с ним посчитали, что будет без подготовки: в лучшем случае денег хватит на 3,4 месяца, в худшем примерно на 16 дней. Затем вместе составили план: завод откладывает деньги, порядок сокращения расходов лежит в папке, а кредитную линию собственник открывает, пока компания здорова и банку есть что показать. Письмо из отдела закупок осталось тем же, но теперь его исход можно пережить.
У метода есть граница. При задержке последнего платежа без банка в этом кейсе не обойтись. А если вы не успеваете собрать запас или дефицит не снижается, одного листа мало: нужен полный разбор финмодели с платежами по неделям, кредитами и сезонностью.
Я Николай Соловьёв, «Директор по цифрам». Больше 15 лет строю финансовые системы внутри компаний и сам пишу инструменты, которые берут данные напрямую из 1С — собственник видит деньги вплоть до первичного документа.
Стресс-тесты на других ситуациях я разбираю в телеграм-канале «Директор по цифрам»: уходят сразу два заказчика, крупный клиент не отказывается от работы, но растягивает отсрочку, падает маржа на тендере. Там же показываю, как из таких расчётов собрать короткий план действий заранее, пока компания работает спокойно.
Частые вопросы
На что ориентирован анализ финансовой устойчивости?
Он ориентирован на способность компании платить по обязательствам и продолжать работу в долгую. Классический анализ оценивает это по балансу: соотношению своих и заёмных средств, обеспеченности оборотными средствами. Собственнику стоит добавить к нему стресс-тест, который показывает, на сколько месяцев хватит денег в конкретной плохой ситуации.
Какие формулы нужны для анализа финансовой устойчивости организации?
Из баланса чаще всего берут коэффициент автономии: собственный капитал ÷ активы. Для стресс-теста нужны три формулы: месячный дефицит = постоянные расходы − маржа с оставшейся выручки, запас в месяцах = деньги ÷ месячный дефицит, нужный запас = месячный дефицит × срок замены заказчика. На заводе из примера дефицит равен 2,15 млн ₽, а при плане снижения расходов запас на полгода составляет 5,7 млн ₽.
Можно ли сделать анализ финансовой устойчивости в Excel?
Да, для стресс-теста хватит одного листа: семь ячеек с данными и восемь формул. Данные берутся из выгрузки 1С и банковской выписки, работа занимает вечер. Если на результат сильно влияют сезонность, кредиты или сдвиг платежей внутри месяца, понадобится полная финмодель с разбивкой по неделям.


